2019年中国家具零售行业分析 市场供需现状与投资战略研究
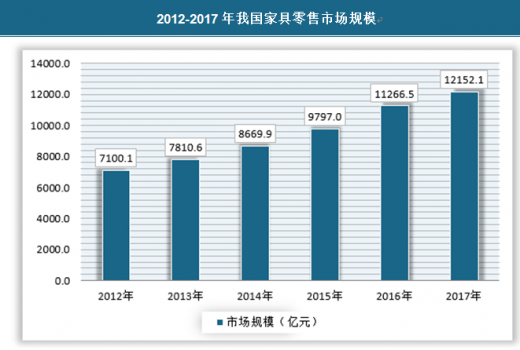
2019年,中国家具零售行业在宏观经济下行压力加大、房地产市场调控持续的背景下,呈现出供需两端深刻调整的态势。本文基于市场供需现状与投资战略研究,对该年度家具零售行业进行系统分析。
一、行业运行概况
2019年,我国家具行业规模以上企业主营业务收入约7500亿元,增速较上年明显放缓。零售端受线下客流分化、线上渠道加速渗透影响,行业整体进入存量竞争阶段。定制家具、软体家具等细分品类保持相对活跃,成品家具则面临较大去库存压力。
二、供给侧:生产与渠道特征
生产端方面,规模以上家具企业数量众多但集中度偏低,中小企业占比高,同质化竞争激烈。环保政策趋严推动部分落后产能退出,智能制造和柔性生产线在头部企业加快应用。渠道端方面,家居卖场仍是主要零售载体,居然之家、红星美凯龙等连锁卖场继续下沉扩张,但空置率上升和租金压力显现;与此线上渠道渗透率提升,电商平台和社交电商成为重要增量来源,线上线下融合的新零售模式逐步成形。
三、需求侧:消费结构与偏好变化
需求端呈现明显分层与升级并存的特征。一方面,商品房销售增速放缓直接抑制新增家具需求,二手房翻新和租赁住房需求成为重要支撑;另一方面,消费主力年轻化推动审美偏好向简约、定制、健康环保方向转变,定制家具渗透率持续提升。下沉市场消费潜力逐步释放,但价格敏感度较高,高性价比产品更受欢迎。
四、供需矛盾与行业痛点
2019年家具零售行业供需矛盾主要体现在:产能结构性过剩与高端供给不足并存,低端产品同质化严重;渠道成本高企挤压制造端利润;原材料价格和人工成本波动加大经营不确定性;房地产调控和贸易环境变化对需求预期形成压制。
五、投资战略建议
面对供需新格局,投资布局应关注以下方向:一是聚焦定制家具、软体家具等高成长细分赛道,优选具备品牌力和渠道效率的龙头企业;二是关注线上渠道运营能力和数字化供应链建设,把握新零售转型红利;三是警惕地产周期传导风险,控制杠杆,注重现金流稳健性;四是布局下沉市场和存量房翻新场景,挖掘结构性增长机会。
2019年家具零售行业处于增速换挡与结构调整的关键期,供需两端的分化格局决定了投资需更加注重细分赛道选择和运营效率,具备产品创新与渠道协同能力的企业有望在存量竞争中胜出。
如若转载,请注明出处:http://www.pyjjxh.com/product/119.html
更新时间:2026-11-21 19:30:15